Domain büromöbel-24.de kaufen?
Wir ziehen mit dem Projekt
büromöbel-24.de um.
Sind Sie am Kauf der Domain
büromöbel-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain büromöbel-24.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
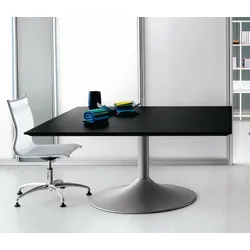
Büromöbel Besprechungstisch LibrizziBüromöbel Besprechungstisch Librizzi Büromöbel Besprechungstisch Librizzi ist eine elegante Lösung, um kleine Besprechungen im Chefzimmer abzuhalten. Tischplatte hat eine leichte Abschrägung am Rand und wird in zwei Größen angeboten. Edles Gestell in Kelchform ist stabil und hält die Tischplatte sicher. Standardausstattung: + Tischplatte 140 x 140 cm, Plattenstärke 3,5 cm. + Tischplatte 160 x 160 cm optional + Quadratische Form + Tischplatte am Rand nach unten abgeschrägt + Fuß in Kelchform (Säule mit Tellerfuß) + Kelchformgestell in Dekor Alu Silber Maße Besprechungstisch: Gesamtbreite: ca. 140 oder 160 cm Gesamttiefe: ca. 140 oder 160 cm Höhe: ca. 74 cm Lieferumfang: Büromöbel Besprechungstisch Librizzi Lieferung: Besprechungstisch Librizzi wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Spitzenprodukt vom renommierten Hersteller aus Italien3063,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Besprechungstisch Aisin6Büromöbel Besprechungstisch Aisin6 Dieser Besprechungstisch aus dem Bereich Büromöbel verbindet ein modernes, leicht wirkendes Design mit hoher Stabilität für den täglichen Einsatz. Die große Tischfläche bietet ausreichend Platz für Meetings, Teamgespräche und gemeinsame Projektarbeit. Durch seine robusten Materialien und pflegeleichten Oberflächen ist er perfekt für Konferenzräume, offene Arbeitsbereiche und Kommunikationszonen geeignet. Standardausstattung Büromöbel Besprechungstisch: + Tischplatte ca. 180 x 90 cm + optional: ca. 200 x 100, 240 x 110 oder 277 x 120 cm + melaminbeschichtete Tischplatte + optional: mit Echtholz furniert + zwei Säulen als Design-Metallgestell Maße Büromöbel Besprechungstisch in cm: Tischplattenbreite: ca. 180 (200, 240 oder 277) Tischplattentiefe: ca. 90 (100, 110 oder 120) Höhe: ca. 73 Lieferung: Büromöbel Besprechungstisch wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen): + Lieferung mit Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt hergestellt in der EU1225,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
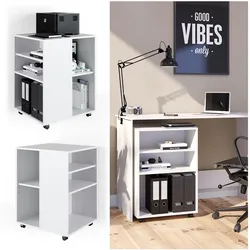
Vicco Rollcontainer für Schreibtisch Bürocontainer Büroschrank AktenschrankArtikelbeschreibung • Unser Rollcontainer bietet durch die Melaminharzbeschichtung eine kratzfeste und pflegeleichte Oberfläche. • Egal ob Zuhause oder am Arbeitsplatz unser Rollcontainer ist ein Platzwunder und lässt sich bequem unter der Tischplatte100,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
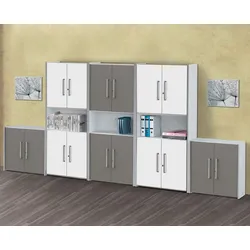
Büromöbel Schrankwand LaukaBüromöbel Lauka, Schrankwand Mit der praktischen Schrankwand funktioniert die tägliche Arbeit im Büro besser Die klassischen Flügeltüren in zwei trendigen Farben sind grifflos dank Push-To-Open Funktion. Jeder Schrankkorpus ist in Weiß mit feinem Alusilber-Akzent an der Vorderkante, jeweils auf Stellfüßen, um die Büromöbel an Höhendifferenzen des Bodens anzupassen. Standardausstattung: + Drei Schränke 5 OH. + Zwei Schränke 2 OH. + Flügeltüren. + Stellfüße zum Höhenausgleich. + 2 Jahre Garantie. Maße: Höhe: ca. 183 cm Breite: ca. 400 cm Tiefe: ca. 38 cm Lieferung: Büromöbel Schrankwand Lauka wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage sind gegen Aufpreis möglich; die Möbelspedition liefert und montiert die Ware direkt vor Ort. Bei Vertragen oder Montage verlängert sich die Lieferzeit auf 15?17 Werktage. Premiumprodukt vom renommierten Hersteller mit kurzer Lieferzeit und Nachkaufmöglichkeit2093,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
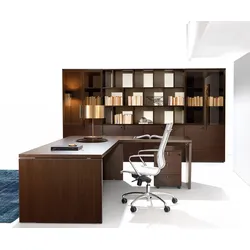
Büromöbel Set Schreibtisch + Aktenschrank LibrizziBüromöbel Set Schreibtisch + Aktenschrank Librizzi Eine ideale Ausstattung für Chefbüro ist der Büromöbel Set Librizzi, der aus einem Schreibtisch und einem Aktenschrank besteht. Der große Schreibtisch mit einer 190 cm oder 220 cm Tischplatte wird durch einen Anbautisch erweitert, um noch mehr Platz zu bieten. Aktenschrank weist eine Gesamtbreite von ca. 360 cm und kann sowohl zusammen, wie auch einzeln aufgestellt werden. Viel Platz zum Arbeiten und elegantes Design sind die Hauptmerkmale des Büromöbelsets Librizzi. Standardausstattung: + Tischplatte 190 x 90 cm, Plattenstärke 4 cm. + Rechteckig + 220 x 90 cm optional + Wangengestell + Anbautisch ca. 110 x 60 x 75 cm + Position des Anbautisches frei wählbar + Kabeldurchlass optional + Aktenschrank ca. 360 cm + 2OH Türen unten abschließbar + Offene Design-Regale + Glastüren mit bronziertem Rahmen (nicht abschließbar) Maße Schreibtisch: Schreibtisch Gesamtbreite: ca. 190 oder 220 cm Schreibtisch Gesamttiefe: ca. 200 cm Höhe: ca. 75 cm Lieferumfang: Büromöbel Schreibtisch Librizzi Büromöbel Aktenschrank Librizzi Lieferung: Büromöbel Set Librizzi wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Spitzenprodukt vom renommierten Hersteller aus Italien4346,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
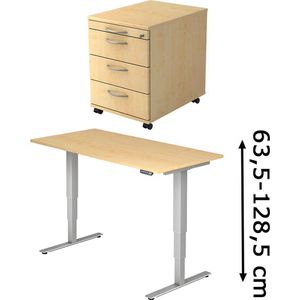
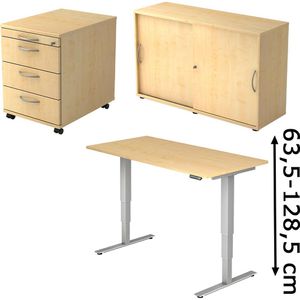
Hammerbacher Büromöbel-Set X-Serie, Schreibtisch & Rollcontainer, ahornSchreibtisch mit T-Fußgestell, Maße (BxHxT) 160 x 63,5-128,5 x 80 cm, elektrisch höhenverstellbar, abklappbare horizontale Kabelwanne, Memory-Schalter mit 4 Speicherplätzen, Sanft-Anlauf / Sanft-Stopp mit Kollisionsschutz, Anzeige schaltet bei Nicht-Bedienung automatisch aus, 3-stufig, Hubgeschwindigkeit: 3,6 cm/Sek., Nutzlast 80 kg dynamisch, 120 kg statisch, Teleskop-Seitenteile mit Stahlrohrtraverse, Plattenstärke 25 mm Rollcontainer abschließbar, Maße (BxHxT) 42,8 x 59 x 58 cm, inkl. 2 Schlüssel, mit Utensilienauszug und 3 Schubladen, 4 Leichtlaufrollen, davon 2 feststellbar, Bogengriffe silber, mit Auszugssperre, Schübe mit 75% Teilauszug, Teleskop-Metall-Kugelführung und Selbsteinzug, Tragkraft der Schübe 25 kg Strapazierfähige, melaminharzbeschichtete E1-Qualitäts-Spanplatte Hochwertige 2 mm starke und abgerundete ABS-Kanten Zerlegte Lieferung Merkmale: Container: mit Rollcontainer Tisch: mit Schreibtisch Farbe: ahorn Schreibtischhöhe: elektrisch verstellbar weitere Produktinformationen: Serviceleistung: Treppentransport und Montage (Artikelnummer mon3) gegen Aufpreis möglich, Treppentransport (Artikelnummer v13) gegen Aufpreis möglich Besonderheit: elektrisch höhenverstellbar Lieferung direkt ab Werk frei Bordsteinkante! ACHTUNG: Speditionsversand!999,59 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Besprechungstisch LibrizziBüromöbel Besprechungstisch Librizzi Büromöbel Besprechungstisch Librizzi ist eine elegante Lösung, um kleine Besprechungen im Chefzimmer abzuhalten. Tischplatte hat eine leichte Abschrägung am Rand und wird in zwei Größen angeboten. Edles Gestell in Kelchform ist stabil und hält die Tischplatte sicher. Standardausstattung: + Tischplatte 140 x 140 cm, Plattenstärke 3,5 cm. + Tischplatte 160 x 160 cm optional + Quadratische Form + Tischplatte am Rand nach unten abgeschrägt + Fuß in Kelchform (Säule mit Tellerfuß) + Kelchformgestell in Dekor Alu Silber Maße Besprechungstisch: Gesamtbreite: ca. 140 oder 160 cm Gesamttiefe: ca. 140 oder 160 cm Höhe: ca. 74 cm Lieferumfang: Büromöbel Besprechungstisch Librizzi Lieferung: Besprechungstisch Librizzi wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Spitzenprodukt vom renommierten Hersteller aus Italien3063,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Besprechungstisch Aisin6Büromöbel Besprechungstisch Aisin6 Dieser Besprechungstisch aus dem Bereich Büromöbel verbindet ein modernes, leicht wirkendes Design mit hoher Stabilität für den täglichen Einsatz. Die große Tischfläche bietet ausreichend Platz für Meetings, Teamgespräche und gemeinsame Projektarbeit. Durch seine robusten Materialien und pflegeleichten Oberflächen ist er perfekt für Konferenzräume, offene Arbeitsbereiche und Kommunikationszonen geeignet. Standardausstattung Büromöbel Besprechungstisch: + Tischplatte ca. 180 x 90 cm + optional: ca. 200 x 100, 240 x 110 oder 277 x 120 cm + melaminbeschichtete Tischplatte + optional: mit Echtholz furniert + zwei Säulen als Design-Metallgestell Maße Büromöbel Besprechungstisch in cm: Tischplattenbreite: ca. 180 (200, 240 oder 277) Tischplattentiefe: ca. 90 (100, 110 oder 120) Höhe: ca. 73 Lieferung: Büromöbel Besprechungstisch wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen): + Lieferung mit Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt hergestellt in der EU1225,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Vicco Rollcontainer für Schreibtisch Bürocontainer Büroschrank AktenschrankArtikelbeschreibung • Unser Rollcontainer bietet durch die Melaminharzbeschichtung eine kratzfeste und pflegeleichte Oberfläche. • Egal ob Zuhause oder am Arbeitsplatz unser Rollcontainer ist ein Platzwunder und lässt sich bequem unter der Tischplatte100,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Schrankwand LaukaBüromöbel Lauka, Schrankwand Mit der praktischen Schrankwand funktioniert die tägliche Arbeit im Büro besser Die klassischen Flügeltüren in zwei trendigen Farben sind grifflos dank Push-To-Open Funktion. Jeder Schrankkorpus ist in Weiß mit feinem Alusilber-Akzent an der Vorderkante, jeweils auf Stellfüßen, um die Büromöbel an Höhendifferenzen des Bodens anzupassen. Standardausstattung: + Drei Schränke 5 OH. + Zwei Schränke 2 OH. + Flügeltüren. + Stellfüße zum Höhenausgleich. + 2 Jahre Garantie. Maße: Höhe: ca. 183 cm Breite: ca. 400 cm Tiefe: ca. 38 cm Lieferung: Büromöbel Schrankwand Lauka wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Vertragen und Montage sind gegen Aufpreis möglich; die Möbelspedition liefert und montiert die Ware direkt vor Ort. Bei Vertragen oder Montage verlängert sich die Lieferzeit auf 15?17 Werktage. Premiumprodukt vom renommierten Hersteller mit kurzer Lieferzeit und Nachkaufmöglichkeit2093,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hammerbacher Büromöbel-Set X-Serie, Schreibtisch, Rollcontainer & Schrank, ahornSchreibtisch mit T-Fußgestell, Maße (BxHxT) 160 x 63,5-128,5 x 80 cm, elektrisch höhenverstellbar, abklappbare horizontale Kabelwanne, Memory-Schalter mit 4 Speicherplätzen, Sanft-Anlauf / Sanft-Stopp mit Kollisionsschutz, Anzeige schaltet bei Nicht-Bedienung automatisch aus, 3-stufig, Hubgeschwindigkeit: 3,6 cm/Sek., Nutzlast 80 kg dynamisch, 120 kg statisch, Teleskop-Seitenteile mit Stahlrohrtraverse, Plattenstärke 25 mm Rollcontainer abschließbar, Maße (BxHxT) 42,8 x 59 x 58 cm, inkl. 2 Schlüssel, mit Utensilienauszug und 3 Schubladen, 4 Leichtlaufrollen, davon 2 feststellbar, Bogengriffe silber, mit Auszugssperre, Schübe mit 75% Teilauszug, Teleskop-Metall-Kugelführung und Selbsteinzug, Tragkraft der Schübe 25 kg Schiebetürenschrank 2 Ordnerhöhen, Maße (BxHxT) 120 x 74,8 x 40 cm, abschließbar mit Druckzylinderschloss inkl. 2 Schlüssel, Bogengriffe silber, 2 höhenverstellbare Fachböden im 32 mm Raster, durch Mittelwand getrennt, Fachbodentraglast 25 kg, Höhenjustierung durch 5 Sockelfüße, Rückwandinnenseite silber Strapazierfähige, melaminharzbeschichtete E1-Qualitäts-Spanplatte Hochwertige 2 mm starke und abgerundete ABS-Kanten Zerlegte Lieferung Merkmale: Schrankanzahl: mit 1 Aktenschrank Container: mit Rollcontainer Tisch: mit Schreibtisch Farbe: ahorn Schreibtischhöhe: elektrisch verstellbar weitere Produktinformationen: Serviceleistung: Treppentransport und Montage (Artikelnummer mon3) gegen Aufpreis möglich, Treppentransport (Artikelnummer v13) gegen Aufpreis möglich Besonderheit: elektrisch höhenverstellbar Lieferung direkt ab Werk frei Bordsteinkante! ACHTUNG: Speditionsversand!1249,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
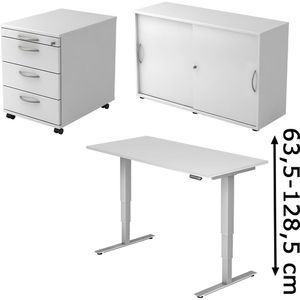
Hammerbacher Büromöbel-Set X-Serie, Schreibtisch, Rollcontainer & Schrank, weißSchreibtisch mit T-Fußgestell, Maße (BxHxT) 160 x 63,5-128,5 x 80 cm, elektrisch höhenverstellbar, abklappbare horizontale Kabelwanne, Memory-Schalter mit 4 Speicherplätzen, Sanft-Anlauf / Sanft-Stopp mit Kollisionsschutz, Anzeige schaltet bei Nicht-Bedienung automatisch aus, 3-stufig, Hubgeschwindigkeit: 3,6 cm/Sek., Nutzlast 80 kg dynamisch, 120 kg statisch, Teleskop-Seitenteile mit Stahlrohrtraverse, Plattenstärke 25 mm Rollcontainer abschließbar, Maße (BxHxT) 42,8 x 59 x 58 cm, inkl. 2 Schlüssel, mit Utensilienauszug und 3 Schubladen, 4 Leichtlaufrollen, davon 2 feststellbar, Bogengriffe silber, mit Auszugssperre, Schübe mit 75% Teilauszug, Teleskop-Metall-Kugelführung und Selbsteinzug, Tragkraft der Schübe 25 kg Schiebetürenschrank 2 Ordnerhöhen, Maße (BxHxT) 120 x 74,8 x 40 cm, abschließbar mit Druckzylinderschloss inkl. 2 Schlüssel, Bogengriffe silber, 2 höhenverstellbare Fachböden im 32 mm Raster, durch Mittelwand getrennt, Fachbodentraglast 25 kg, Höhenjustierung durch 5 Sockelfüße, Rückwandinnenseite silber Strapazierfähige, melaminharzbeschichtete E1-Qualitäts-Spanplatte Hochwertige 2 mm starke und abgerundete ABS-Kanten Zerlegte Lieferung Merkmale: Schrankanzahl: mit 1 Aktenschrank Container: mit Rollcontainer Tisch: mit Schreibtisch Farbe: weiß Schreibtischhöhe: elektrisch verstellbar weitere Produktinformationen: Serviceleistung: Treppentransport und Montage (Artikelnummer mon3) gegen Aufpreis möglich, Treppentransport (Artikelnummer v13) gegen Aufpreis möglich Besonderheit: elektrisch höhenverstellbar Lieferung direkt ab Werk frei Bordsteinkante! ACHTUNG: Speditionsversand!1249,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.